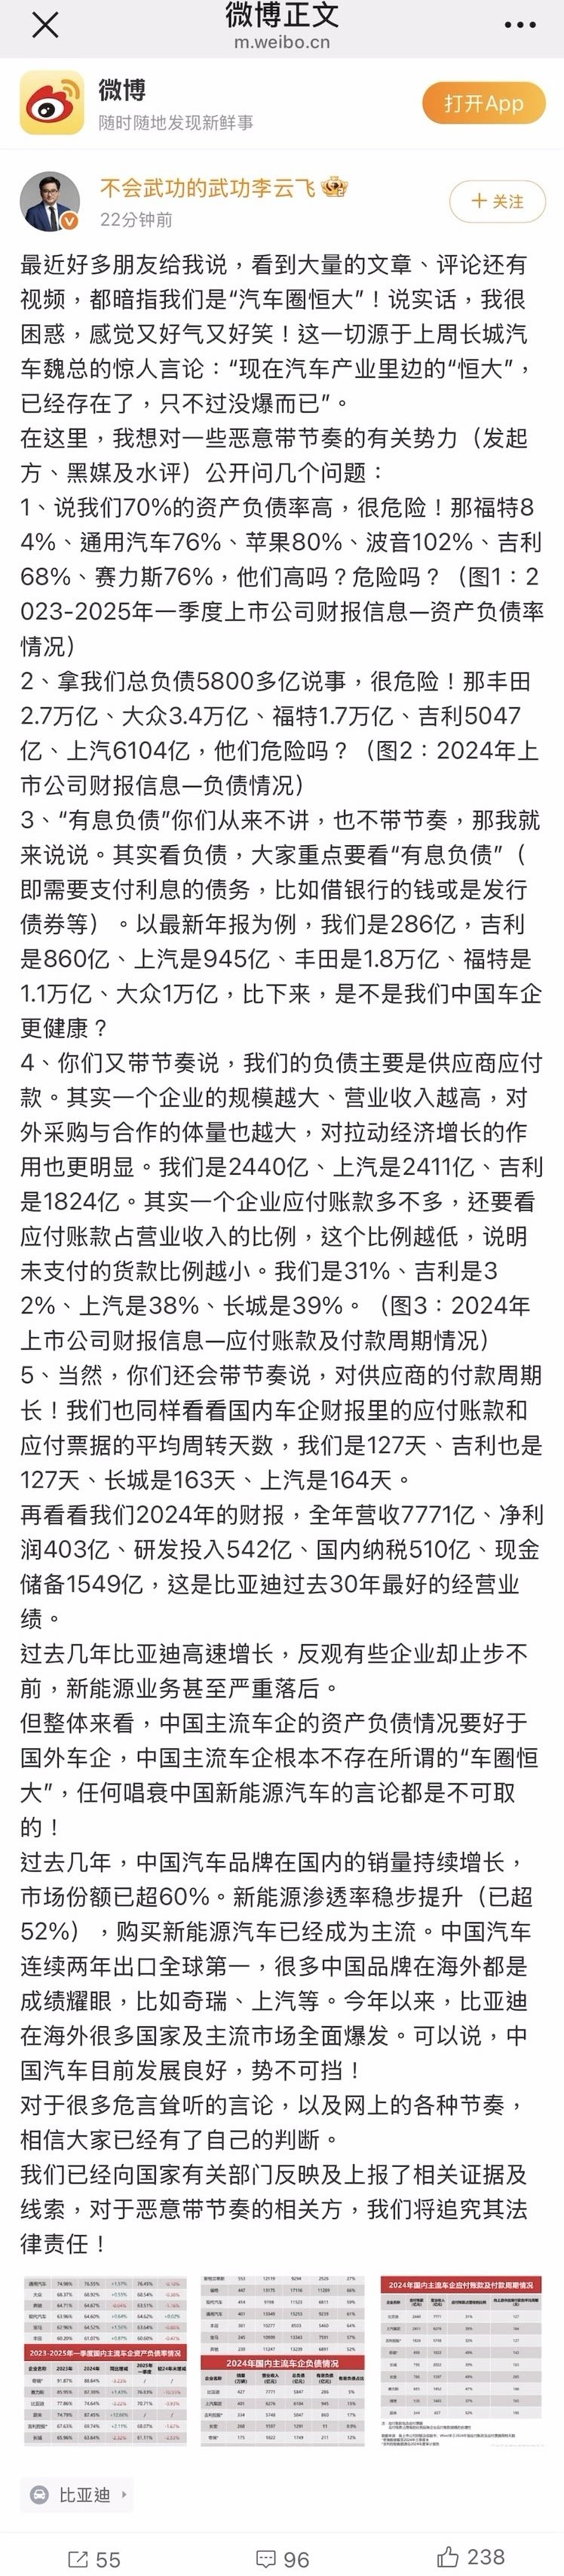
Što se tiče ovog pitanja,李云飞, odgovorni u odjelu za odnose s javnošću BYD-a, objavio je dugi Weibo post kao izravan odgovor na neke tvrdnje na tržištu. Iz sadržaja Weibo posta vidljivo je da su i podaci o prodaji i financijski podaci BYD-a u fazi zdravog i benignog rasta.
U naknadnim komentarima prilikom dijeljenja također je izjavio: "Mi se i dalje držimo sljedećeg: velika ulaganja u istraživanje i razvoj, ponovne tehnološke inovacije, usredotočeni na obavljanje vlastitog posla!"
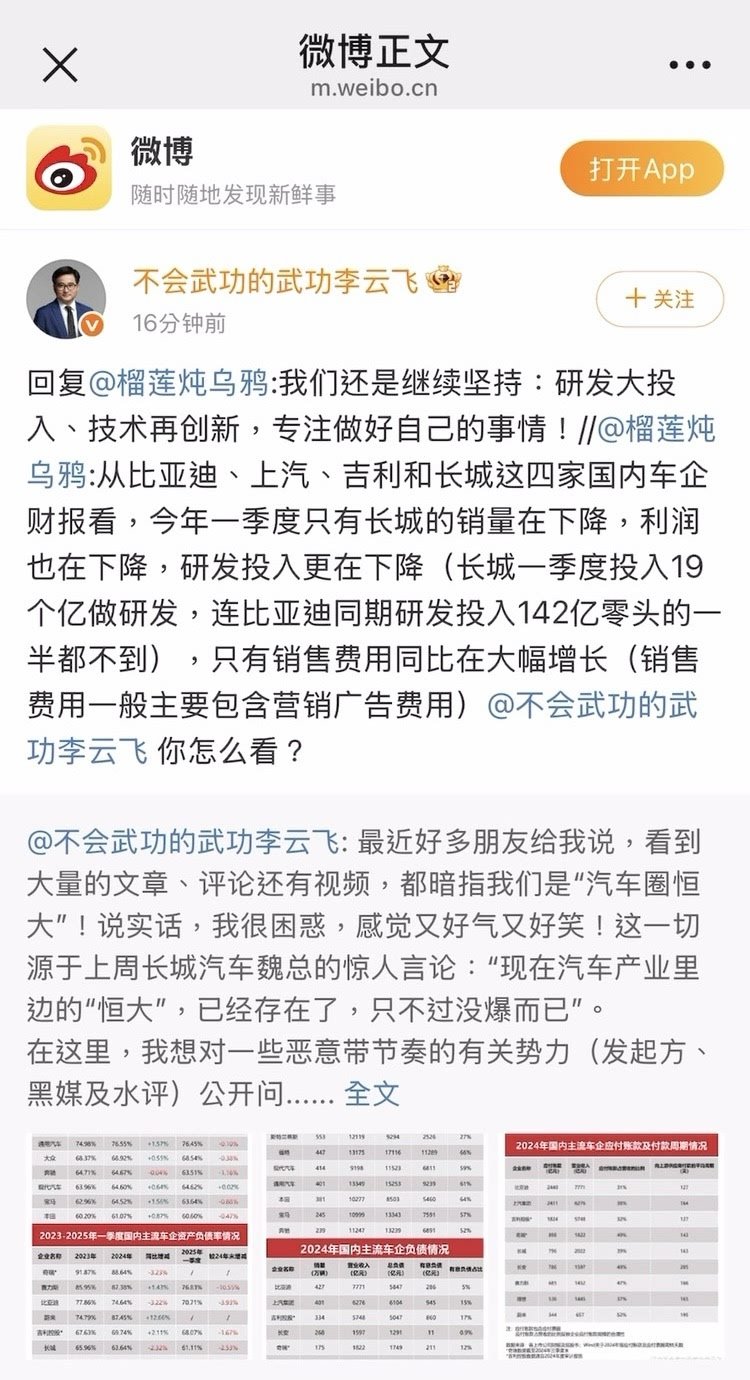
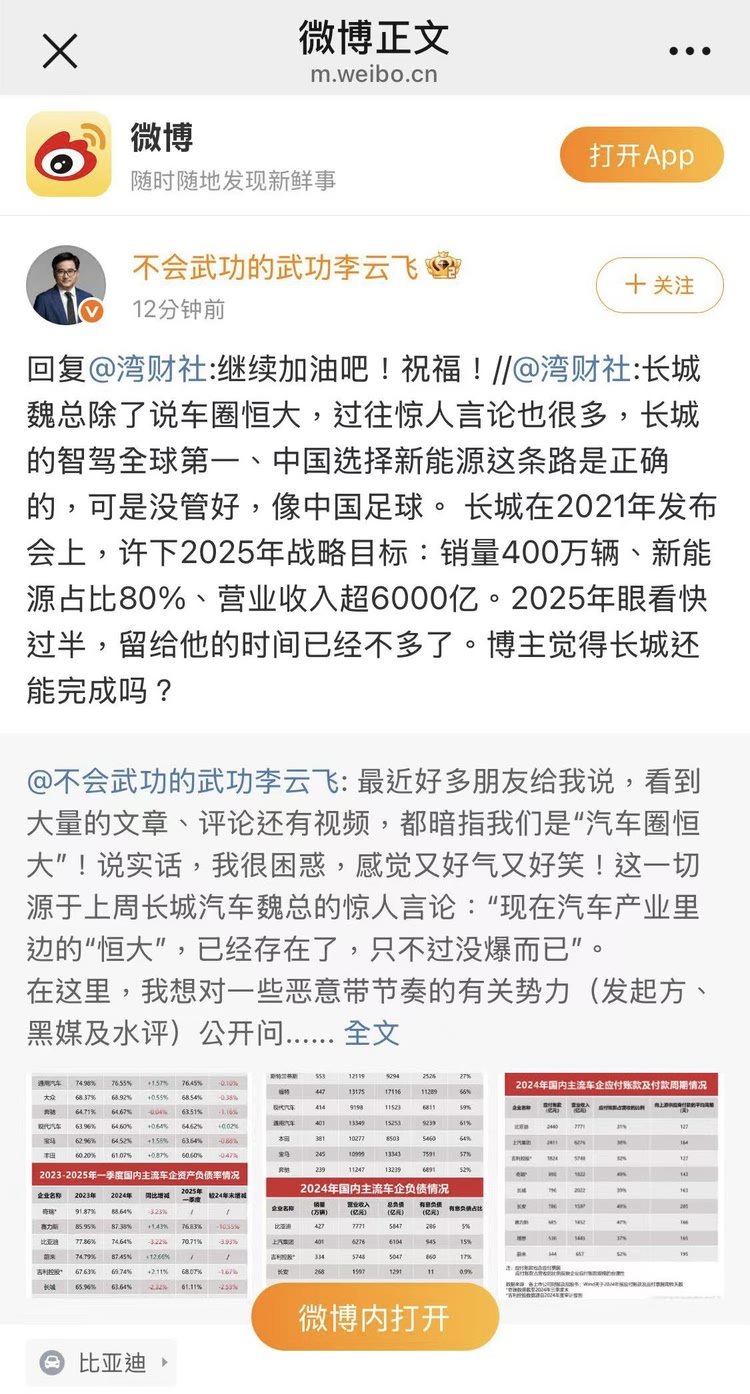
Stoga se može predvidjeti da će BYD u budućnosti imati niz novih poteza u području tehnološkog istraživanja i razvoja te novih proizvoda. Osim toga, u Weibo postu podijelio je i tri grafikona koji prikazuju zaduženost, ciklus plaćanja obveza i stopu zaduženosti vodećih domaćih i inozemnih proizvođača automobila posljednjih godina. Vrlo su korisni za referencu. Posebno se ističe jedna točka – BYD-ov ciklus plaćanja od 127 dana niži je od mnogih domaćih proizvođača automobila. S druge strane, BYD-ova stopa zaduženosti ove je godine pala za 3,93 postotna boda u odnosu na prošlu godinu.
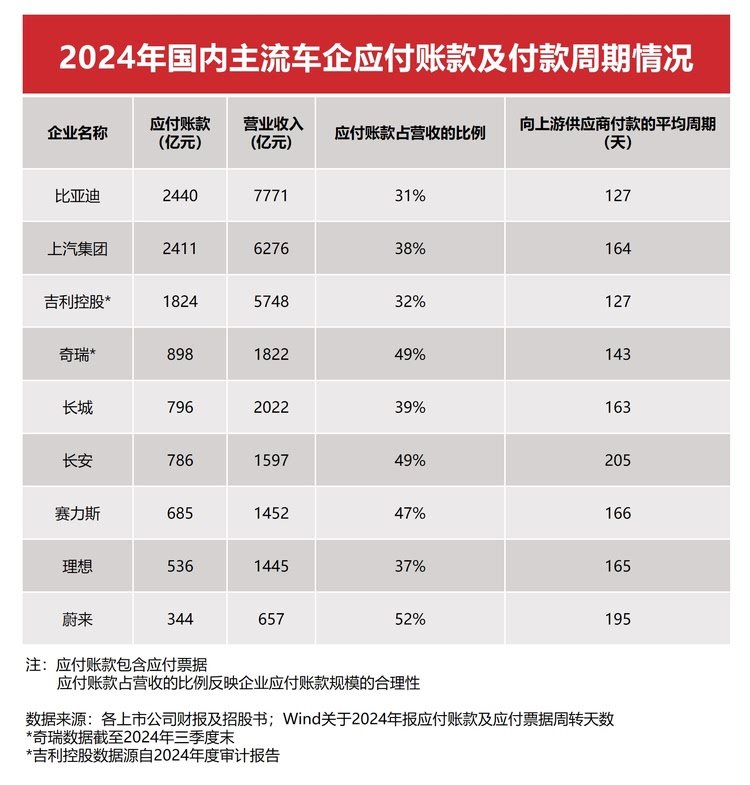
Osim toga, iz tablica možemo izvući mnoge vrijedne informacije. Prema financijskom izvješću za 2024. godinu, ukupna zaduženost povezana je s veličinom poduzeća i prihodima. Bilo da se radi o međunarodnim automobilskim divovima poput General Motorsa, Volkswagena, Mercedesa i Toyote, ili o vodećim domaćim proizvođačima automobila poput BYD-a, Geelyja, SAIC-a i Changanа, omjer zaduženosti uglavnom je iznad 60%. Međutim, u kontekstu općenito visokih stopa zaduženosti, domaći i inozemni proizvođači automobila pokazuju različite trendove promjena. Stopa zaduženosti vodećih domaćih proizvođača automobila značajno je pala, a njihova prednost postupno dolazi do izražaja, pri čemu se BYD posebno ističe – u posljednjih pola godine stopa zaduženosti pala je za gotovo sedam postotnih bodova, na 70,7%, a prema trenutnom trendu, do kraja godine mogla bi pasti na razinu u "šezdesetima".
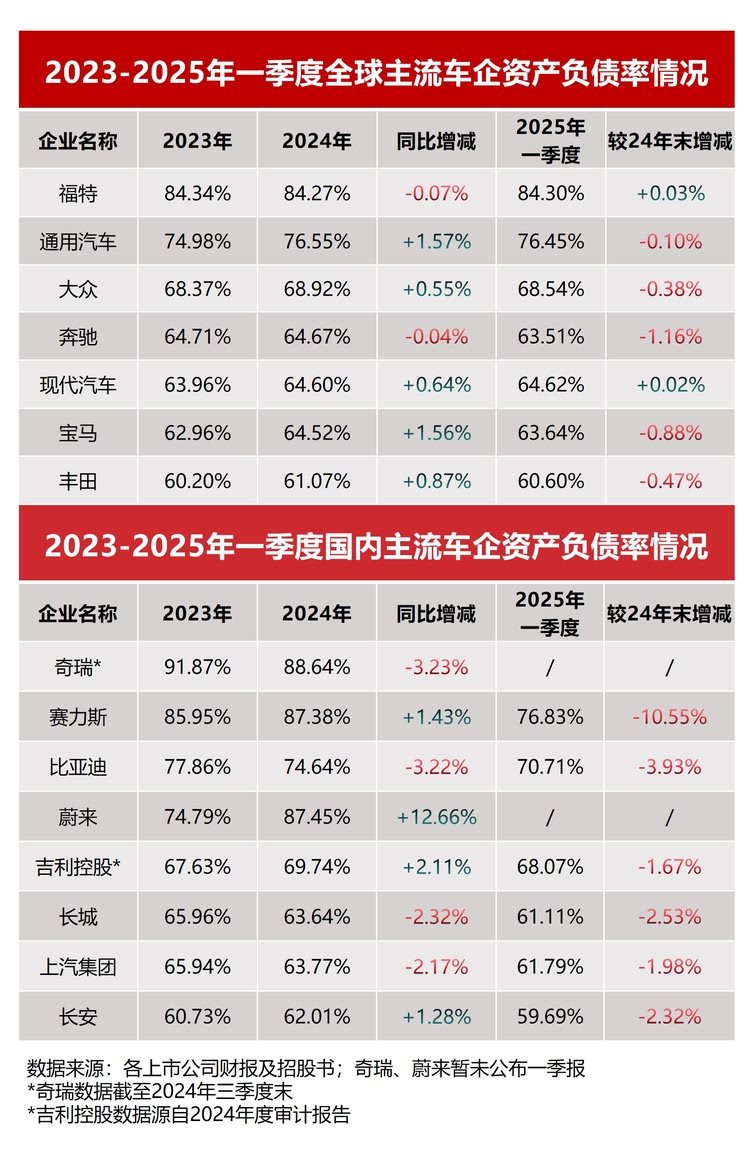
Osim toga, prema financijskim podacima, stopa zaduženosti tradicionalnih inozemnih proizvođača automobila općenito je visoka, a kod nekih poduzeća razina zaduženosti i dalje raste. Uzmimo Ford i General Motors kao primjer – njihove stope zaduženosti u 2024. godini dosegle su 84,27% odnosno 76,55%, a udio kamatonosnih obveza čak 66% odnosno 61%. Ukupna zaduženost divova poput Volkswagena i Toyote čak premašuje njihove prihode u istom razdoblju, što odražava težak pritisak na financiranje s kojim se suočavaju tijekom električne tranzicije.
Nasuprot tome, kineski proizvođači automobila u 2024. godini predali su izvrsne rezultate. BYD kao tipični predstavnik ne samo da je premašio prodaju od 4,27 milijuna vozila, što je usporedivo s razmjerima Forda i General Motorsa, već je i njegova struktura zaduženosti znatno bolja od one međunarodnih kolega. BYD-ova stopa zaduženosti pala je sa 77,86% u 2023. godini na 74,64% u 2024. godini, a u prvom kvartalu 2025. dodatno je pala na 70,7%, pokazujući snažnu sposobnost financijske optimizacije.
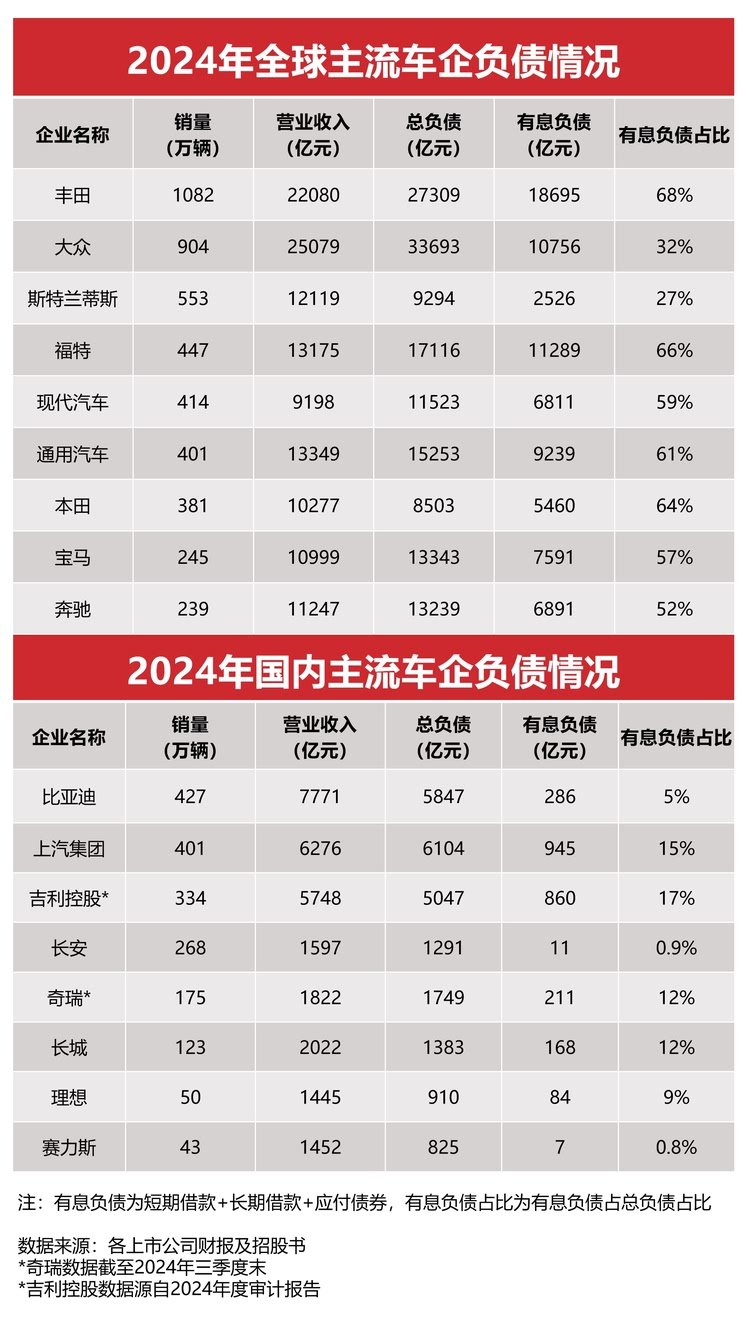
Za razliku od inozemnih proizvođača automobila, kineski proizvođači automobila općenito imaju nisku ovisnost o kamatonosnim obvezama. BYD-ove kamatonosne obveze čine samo 5% ukupnih obveza, što je daleko niže od Toyotinih 68% i Fordovih 66%. Ovaj model poslovanja s niskom polugom daje kineskim proizvođačima automobila veću prednost u pogledu pritiska otplate duga i upravljanja likvidnošću.
Stoga se iz globalnih financijskih izvješća proizvođača automobila za 2024. godinu može vidjeti da kineski proizvođači automobila zdravijom financijskom strukturom i učinkovitijim operativnim sposobnostima osvajaju inicijativu u ovoj industrijskoj transformaciji. Naravno, izazovi i dalje postoje. Kineski proizvođači automobila moraju kontinuirano jačati istraživanje i razvoj ključnih tehnologija, širiti međunarodno tržište te istovremeno održavati financijsku stabilnost kako bi u budućoj konkurenciji ostali neporaženi.


